Was bedeutet Kapitalbindung im Lager?
Jedes Teil im Regal wurde bezahlt, bevor es verkauft ist. Bis es das Lager verlässt, ist dieses Geld gebunden. Es kann weder investiert noch zur Tilgung von Krediten genutzt werden, und es verursacht laufende Kosten: Kapitalkosten, Lagerfläche, Versicherung, Handling, Schwund und das Risiko, dass ein Teil nie mehr gebraucht wird.
Für die Geschäftsführung zählen dabei drei Größen:
- Wie viel Kapital gebunden ist: der durchschnittliche Lagerwert.
- Wie lange es gebunden ist: die Lagerreichweite oder Kapitalbindungsdauer.
- Was es pro Jahr kostet: die Lagerhaltungskosten.
Wie viel Kapital steckt im Maschinenbau in Vorräten?
Die aktuelle Jahresabschlussstatistik der Deutschen Bundesbank (Mai 2026) wertet die Bilanzen von 2.696 Maschinenbauunternehmen aus. Ergebnis für 2023:
- 36,3 % der Bilanzsumme entfallen auf Vorräte. Das ist fast fünfmal so viel wie Kasse und Bankguthaben mit 7,7 %.
- Bei Unternehmen mit 2 bis 50 Mio. € Umsatz liegt der Anteil sogar bei 42,5 bis 44,0 %.
- Bezogen auf die ausgewerteten Unternehmen sind das rund 60,9 Mrd. € in Vorräten.
Vorräte umfassen Rohstoffe, unfertige und fertige Erzeugnisse sowie Ersatzteile. Die Statistik weist Ersatzteile nicht gesondert aus. Sie zeigt aber, wie groß der Hebel ist: Bei vielen Maschinenbauern ist das Lager der größte einzelne Posten auf der Aktivseite.
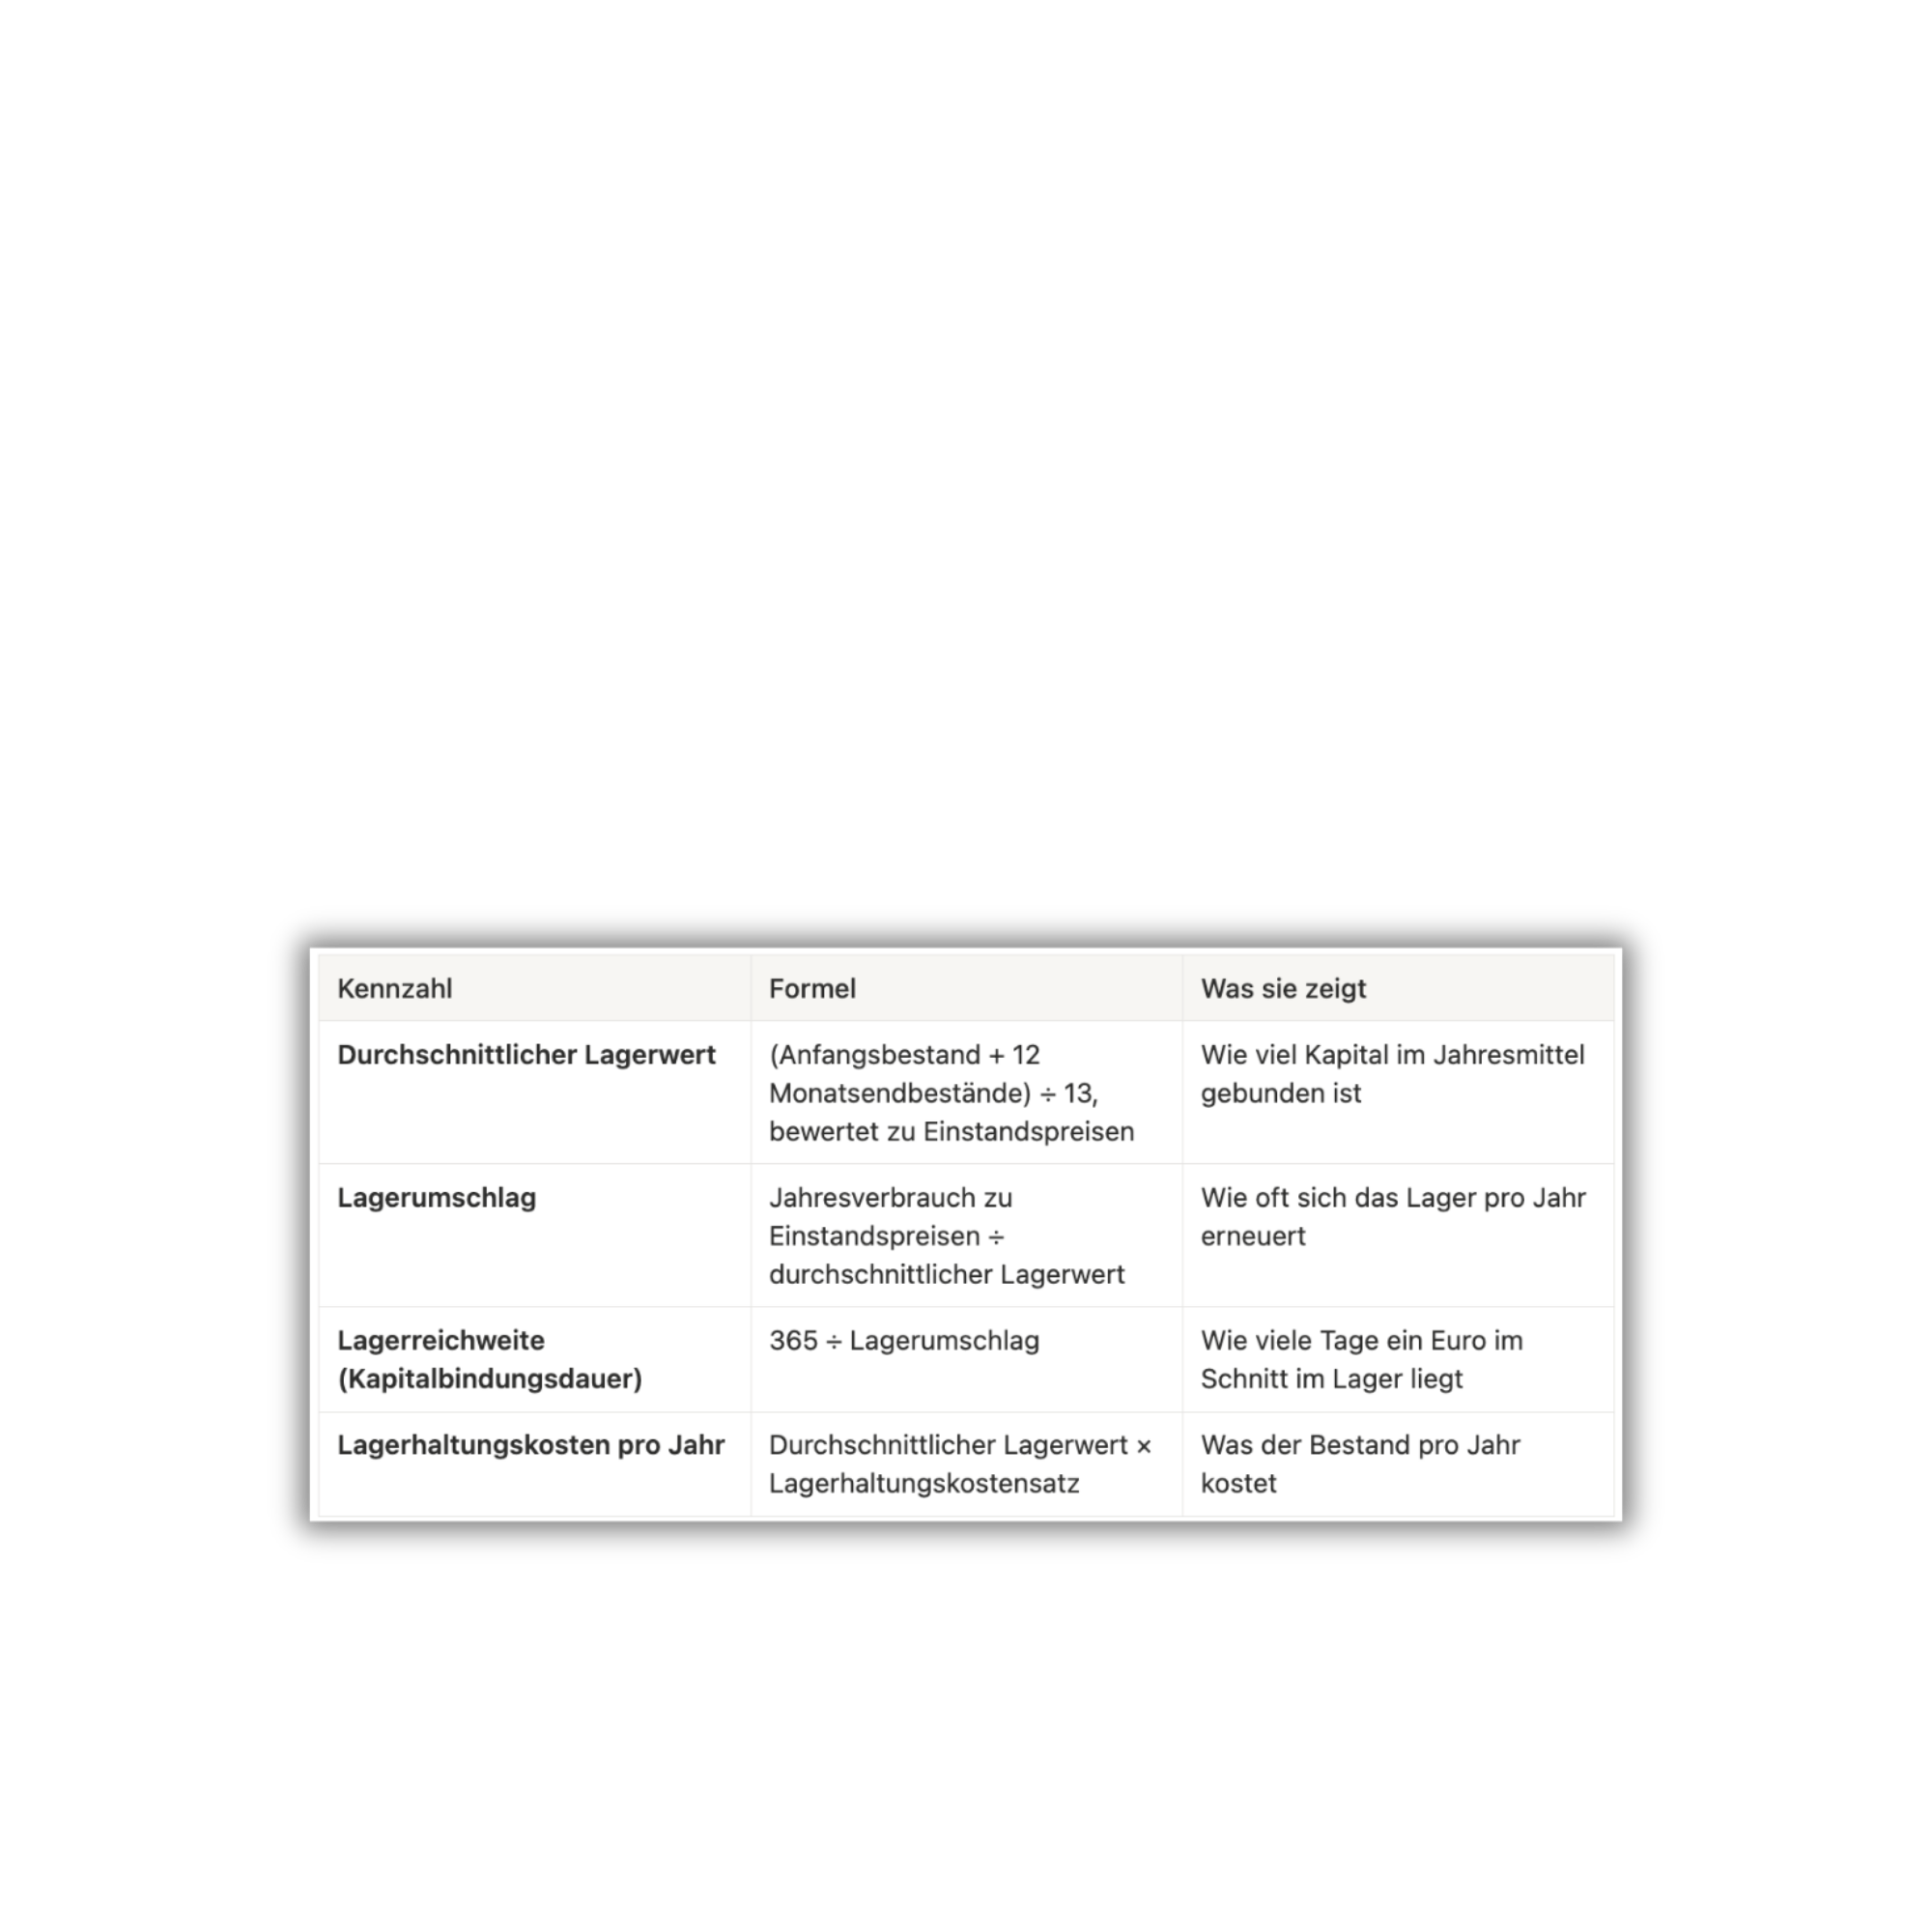
Kapitalbindung berechnen:
die wichtigsten Formeln
Der Lagerhaltungskostensatz fasst alle Kosten der Lagerhaltung als Prozentsatz des Lagerwerts zusammen: Kapitalkosten, Lagerfläche, Versicherung, Handling, Schwund und Veralterung. In der Benchmark-Datenbank der APQC mit 6.468 Unternehmen liegt der Median bei 10,0 % des durchschnittlichen Lagerwerts pro Jahr, branchenübergreifend. Wie hoch der Satz in Ihrem Unternehmen ist, hängt vor allem von Ihren Kapitalkosten und davon ab, wie viele Teile am Ende verschrottet oder abgewertet werden.
Rechenbeispiel: Was ein Ersatzteillager pro Jahr kostet
Ein Maschinenbauer hat folgende Werte in seinem Ersatzteillager:
- Durchschnittlicher Lagerwert: 3.000.000 €
- Jahresverbrauch zu Einstandspreisen: 4.500.000 €
- Davon Teile ohne einen einzigen Abgang in den letzten 12 Monaten: 900.000 €
Daraus ergibt sich:
- Lagerumschlag: 4.500.000 € ÷ 3.000.000 € = 1,5 pro Jahr
- Lagerreichweite: 365 ÷ 1,5 = rund 243 Tage, also etwa 8 Monate
- Lagerhaltungskosten bei 10 %: 300.000 € pro Jahr, das sind 25.000 € pro Monat
- Lagerhaltungskosten bei 20 %: 600.000 € pro Jahr
- Kosten nur für die Teile ohne Abgang: 90.000 € pro Jahr bei 10 %, 180.000 € bei 20 %
Die letzte Zahl ist die interessanteste. Sie beschreibt Geld, das für Teile ausgegeben wird, die im vergangenen Jahr niemand gebraucht hat. Wie viel davon Sie wirklich abbauen können, hängt davon ab, welche dieser Teile trotzdem vorgehalten werden müssen, etwa weil ihr Fehlen eine Kundenanlage stilllegen würde.
Warum gerade im Ersatzteillager so viel Kapital gebunden ist
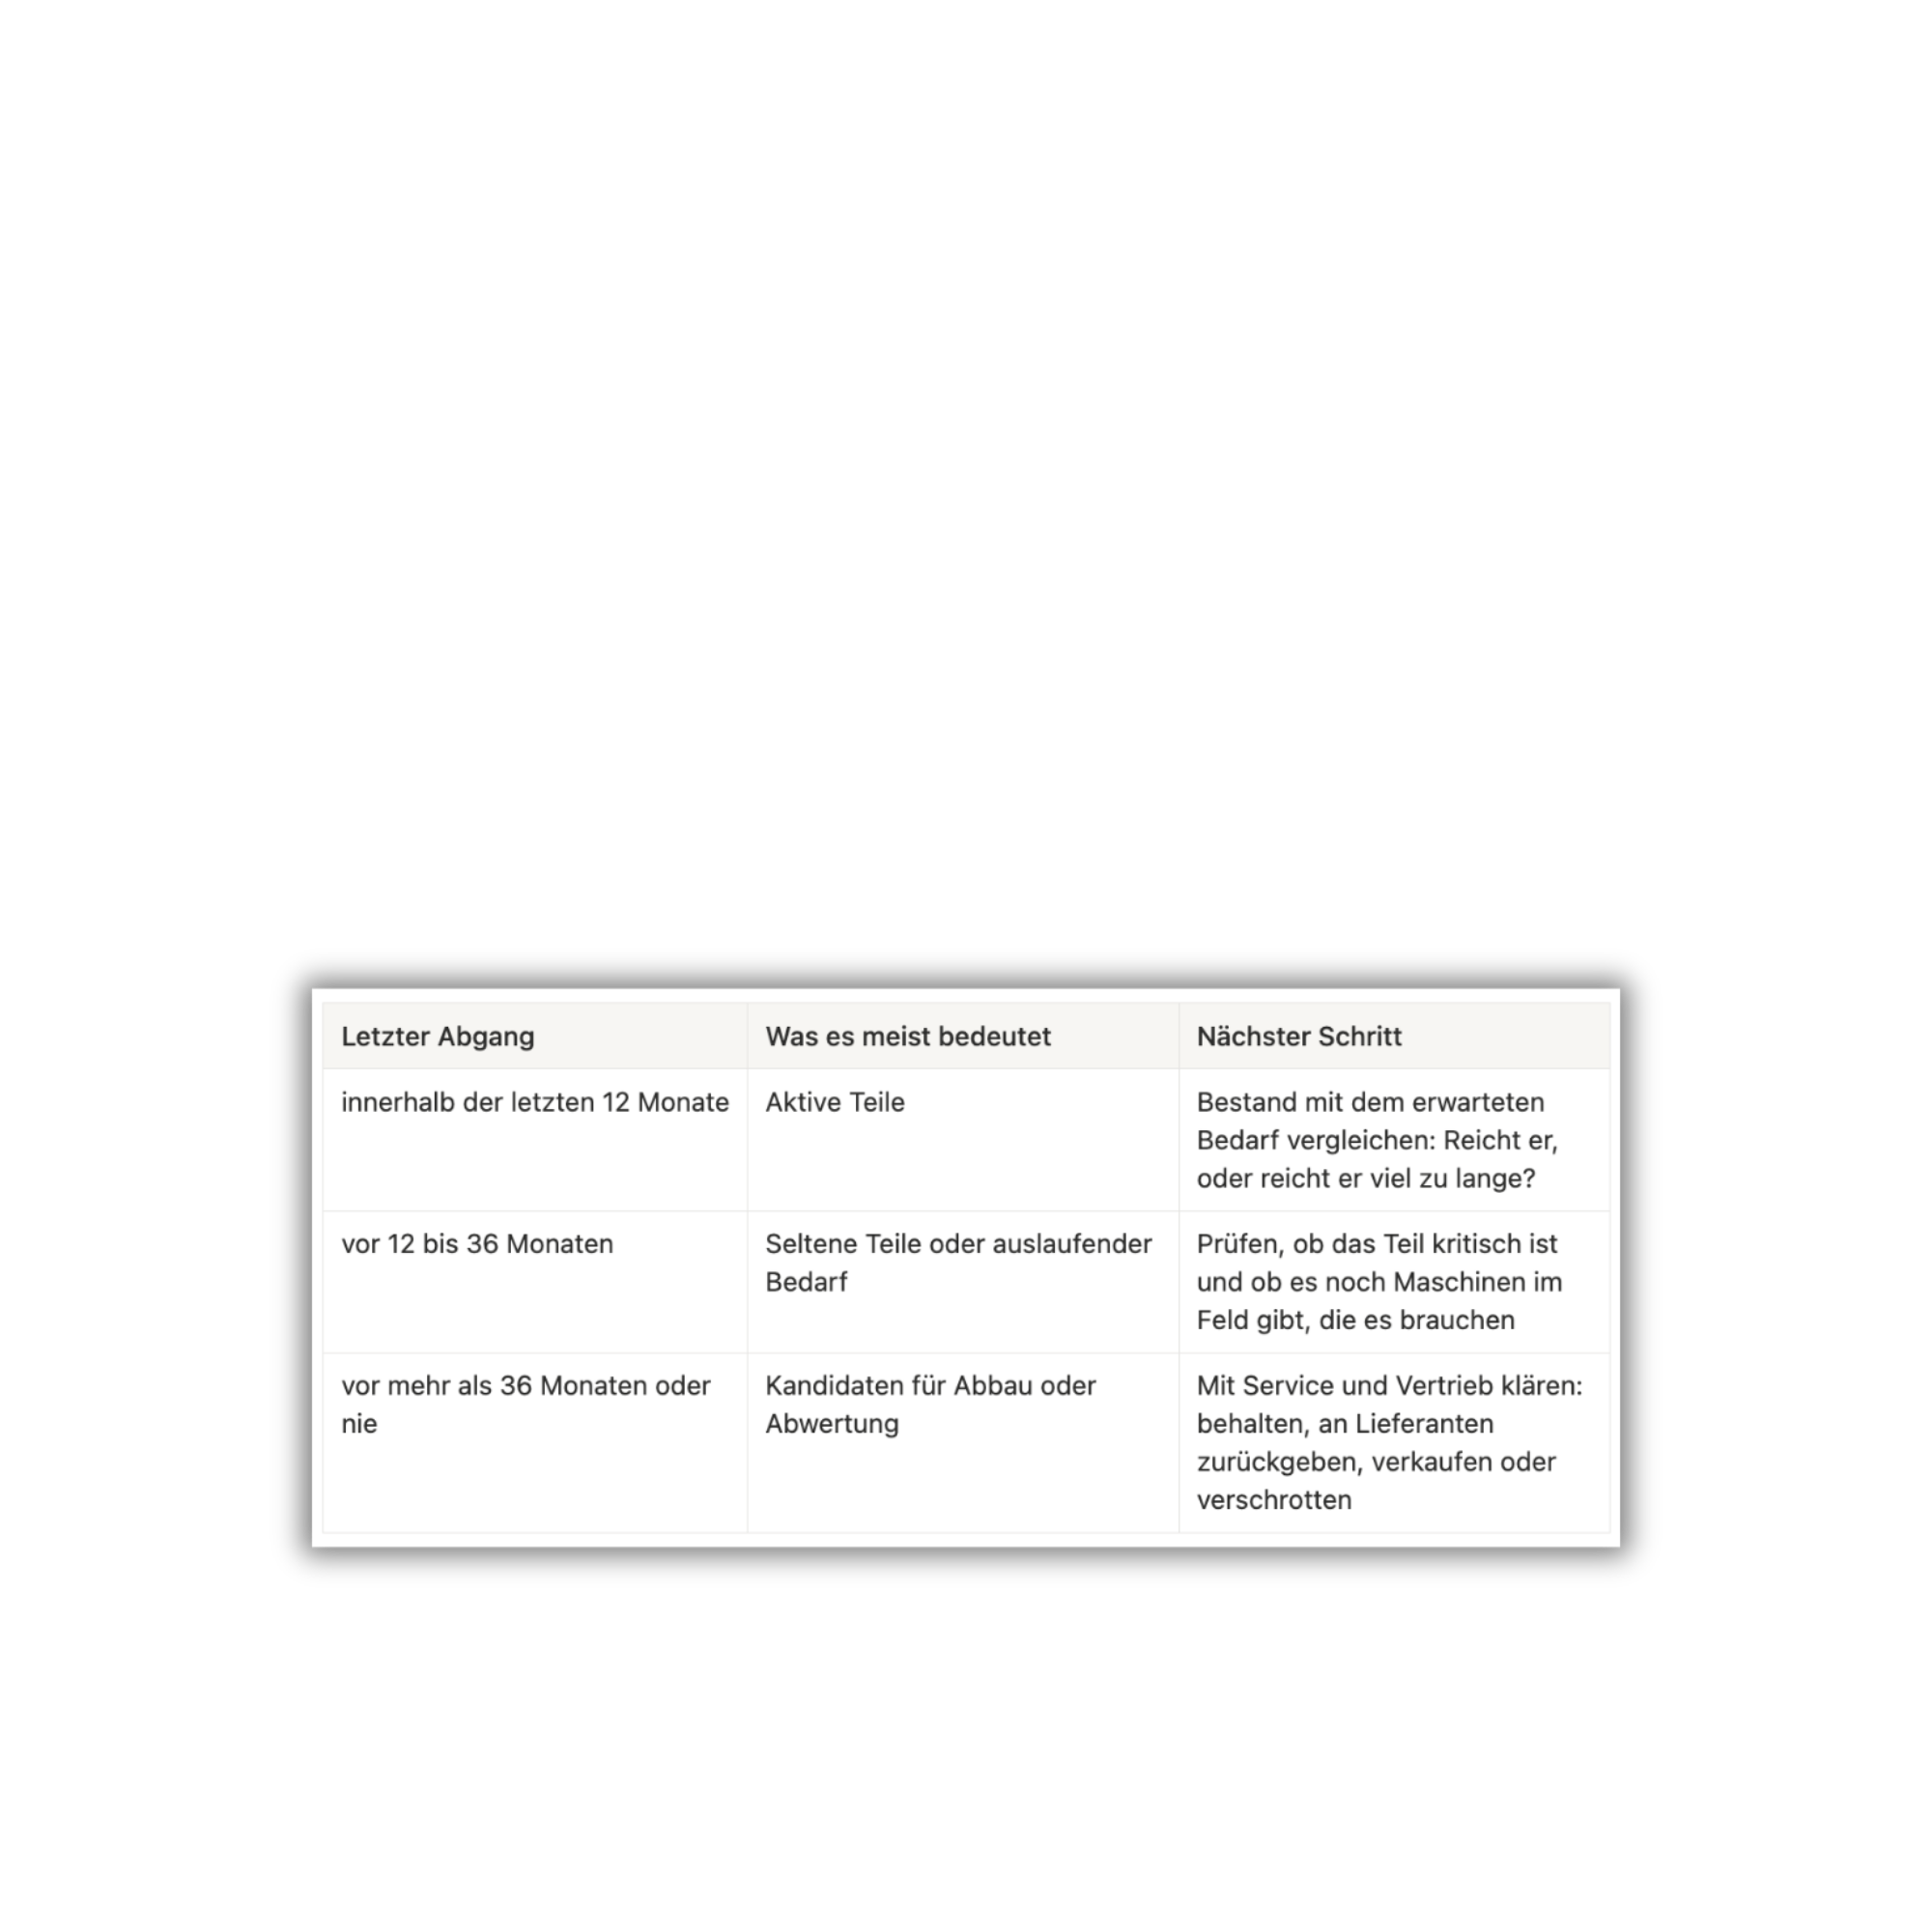
So finden Sie heraus, wo Ihr Kapital liegt
Für einen ersten Überblick reicht ein Export aus Ihrem ERP mit vier Feldern pro Teilenummer: aktueller Bestand, Einstandspreis, Datum des letzten Abgangs und Verbrauch der letzten 36 Monate. Teilen Sie den Bestandswert dann nach der Zeit seit dem letzten Abgang auf.
Schon diese grobe Aufteilung zeigt meist, dass sich ein großer Teil des Lagerwerts auf Teile verteilt, die selten oder gar nicht mehr gebraucht werden.
Lagerkosten senken, ohne die Lieferfähigkeit zu gefährden
Pauschale Bestandssenkungen um einen festen Prozentsatz sind riskant. Sie treffen Teile ohne Bedarf genauso wie Teile, deren Fehlen eine Kundenanlage stilllegt. Wirksamer ist es, Kapital umzuschichten: weg von Teilen, die niemand braucht, hin zu Teilen, die gebraucht werden.
- Bestand pro Teil am erwarteten Bedarf messen. Die entscheidende Frage ist nicht „Wie viel liegt im Lager?“, sondern „Wie lange reicht der Bestand dieses Teils beim erwarteten Bedarf?“. Dafür brauchen Sie eine Bedarfsprognose pro Teilenummer, nicht nur den Durchschnitt der Vergangenheit.
- Nicht jedes Teil auf Lager halten. Teile mit sehr seltenem Bedarf und vertretbarer Lieferzeit können auftragsbezogen beschafft werden. Sie binden erst dann Kapital, wenn ein Auftrag da ist.
- Sicherheitsbestände pro Teil festlegen statt pauschal. Der Puffer sollte sich danach richten, wie stark der Bedarf eines Teils schwankt und was ein Fehlteil kostet.
- Endbevorratung mit Daten statt Bauchgefühl. Wie viele Maschinen sind noch im Feld, wie hat sich der Bedarf in den letzten Jahren entwickelt? Beide Fragen lassen sich vor einer Abkündigung beantworten.
- Altbestände aktiv angehen. Teile ohne Bedarf und ohne Maschinen im Feld werden nicht wertvoller. Rückgabe an Lieferanten, Verkauf oder Verschrottung setzen Lagerfläche und Aufmerksamkeit frei.
- Fehler in Euro bewerten. Ein zu hoher Bestand kostet Lagerhaltung, ein zu niedriger kostet Umsatz und Kundenvertrauen. Erst wenn beides in Euro auf dem Tisch liegt, lässt sich entscheiden, wo Kapital am meisten bewirkt.
Aus der Praxis: EUCO Rail
EUCO Rail ist ein spezialisierter Anbieter von Instandhaltungs- und Servicelösungen für den Schienenverkehr und betreibt eigene Werkstätten. Zu den zentralen Herausforderungen vor dem Projekt mit PartsCloud gehörte genau das Muster aus diesem Artikel: Kapitalbindung durch Überbestände bei gleichzeitigen Fehlteilen bei kritischen Komponenten. Hinzu kamen eine weitgehend manuelle Disposition und fehlende standortübergreifende Transparenz über Bestände und Bedarfe. Das Projekt begann mit einer vollständigen Analyse des Artikelstamms auf Teilenummernebene: Welche Teile werden wie häufig benötigt, welche sind kritisch für die Fahrzeugverfügbarkeit, welche haben lange Wiederbeschaffungszeiten? Jede Prognose wird vom Team bei EUCO Rail geprüft und freigegeben, bevor sie in die Beschaffung einfließt.
Wo PartsOS Forecast ansetzt
PartsOS Forecast erstellt für jedes Teil eine Bedarfsprognose und zeigt, was sie in Euro bedeutet. Bestellungen löst PartsOS nicht aus. Die freigegebenen Prognosen gehen als Bedarf an Ihr ERP, und Ihre Disposition arbeitet mit ihren eigenen Regeln weiter.
- Reichweite pro Teil: PartsOS schätzt, wie viele Planungszyklen der aktuelle Bestand eines Teils beim prognostizierten Bedarf abdeckt. So wird sichtbar, wo Bestand deutlich länger reicht als nötig.
- Gebundenes Kapital im Vergleich: Für jedes Teil vergleicht PartsOS im Backtest die gewinnende Prognosemethode mit Ihrer bisherigen Methode, unter anderem beim durchschnittlich gebundenen Kapital und bei der Verfügbarkeit.
- Ihr Lagerkostensatz zählt: Wie viel Lagerhaltung pro Jahr kostet und welcher Anteil nicht lieferbarer Nachfrage tatsächlich verloren geht, stellen Sie für Ihr Unternehmen ein. Die Bewertung jeder Prognose in Euro richtet sich danach.
- Auftragsbezogene Planung: Teile, bei denen sich Lagerhaltung nicht lohnt, erkennt PartsOS und plant sie auftragsbezogen.
Häufige Fragen zur Kapitalbindung im Lager
-
Was bedeutet Kapitalbindung im Lager?
Kapitalbindung im Lager bezeichnet das Geld, das in Lagerbeständen steckt, bis die Teile verkauft oder verbraucht sind. In dieser Zeit steht es für andere Zwecke nicht zur Verfügung und verursacht Kosten für Kapital, Lagerfläche, Versicherung, Handling und Veralterung.
-
Wie berechnet man die Kosten der Kapitalbindung?
Lagerhaltungskosten pro Jahr = durchschnittlicher Lagerwert × Lagerhaltungskostensatz. Bei einem durchschnittlichen Lagerwert von 3.000.000 € und einem Satz von 10 % sind das 300.000 € pro Jahr.
-
Wie hoch ist der Lagerhaltungskostensatz?
Der Satz hängt von Kapitalkosten, Lagerfläche, Versicherung, Handling und Veralterung ab. In der Benchmark-Datenbank der APQC mit 6.468 Unternehmen liegt der Median bei 10,0 % des durchschnittlichen Lagerwerts pro Jahr. Unternehmen mit hohem Veralterungsrisiko sollten ihren eigenen Satz berechnen.
-
Was ist der Unterschied zwischen Lagerumschlag und Lagerreichweite?
Der Lagerumschlag gibt an, wie oft sich der Lagerbestand pro Jahr erneuert: Jahresverbrauch geteilt durch den durchschnittlichen Lagerwert. Die Lagerreichweite gibt an, wie viele Tage der Bestand im Schnitt liegt: 365 geteilt durch den Lagerumschlag.
-
Wie kann man Lagerkosten senken, ohne die Lieferfähigkeit zu gefährden?
Indem man Kapital umschichtet statt pauschal kürzt: Bestand pro Teil am erwarteten Bedarf messen, selten gebrauchte Teile auftragsbezogen beschaffen, Sicherheitsbestände pro Teil festlegen und Altbestände ohne Maschinen im Feld abbauen.
-
Müssen Ladenhüter im Lager abgewertet werden?
Nach dem Niederstwertprinzip (§ 253 Abs. 4 HGB) sind Vorräte mit dem niedrigeren beizulegenden Wert am Abschlussstichtag anzusetzen. Schwer verkäufliche Bestände werden in der Praxis oft über Gängigkeitsabschläge abgewertet, was das Jahresergebnis belastet.
-
Quellen
- Deutsche Bundesbank (2026): Statistische Fachreihe Jahresabschlussstatistik (Verhältniszahlen), Mai 2026, Tabelle I.4o Maschinenbau, alle Rechtsformen, vergleichbarer Kreis 2022/2023. bundesbank.de
- APQC: Inventory carrying cost as a percentage of inventory value, Open Standards Benchmarking, Measure ID 100784, abgerufen am 07.10.2026. apqc.org
- § 253 Abs. 4 Handelsgesetzbuch (HGB). gesetze-im-internet.de